
Le compte à rebours du budget 2027 devient une échéance juridique mesurable à l’approche de l’automne budgétaire. L’article 47 de la Constitution encadre les délais accordés au Parlement français, mais il ne garantit pas à lui seul une publication avant la fin de l’année. Pour que la prévision soit validée, une loi de finances initiale complète devra paraître au Journal officiel au plus tard le 31 décembre 2026 à 23 h 59, heure de Paris.
Par la rédaction de Pirots 2 — 16 août 2026.
L’échéance en cinq repères
- Question suivie : la loi de finances initiale pour 2027 sera-t-elle publiée avant 2027 ?
- Date limite : 31 décembre 2026 à 23 h 59, heure de Paris.
- Réponse OUI : une loi de finances initiale complète est publiée au Journal officiel dans le délai.
- Réponse NON : aucune loi de finances initiale complète n’est publiée avant l’échéance.
- Vérification finale : le texte daté et publié dans l’édition officielle du Journal officiel.
Une loi spéciale autorisant temporairement la perception des impôts ne suffira pas. Des crédits provisoires, des décrets limités aux services votés ou tout autre mécanisme de transition ne compteront pas davantage comme une loi de finances initiale pour 2027.
Lire aussi: Budget 2027 : le 49.3 sera-t-il utilisé avant fin 2026 ?
Ce que la Constitution impose au calendrier budgétaire
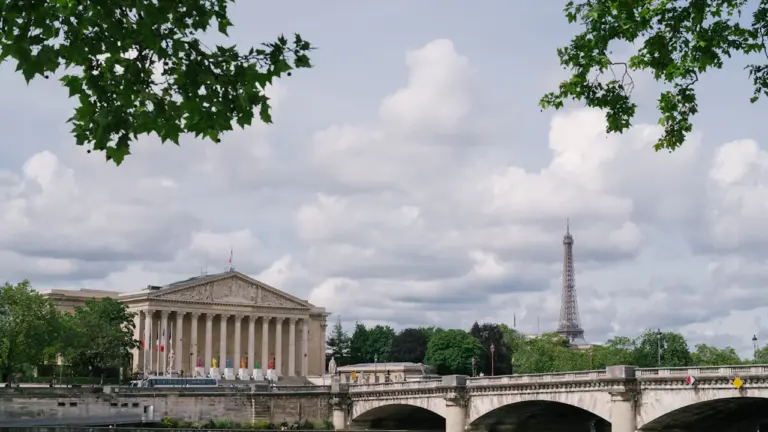
Le cadre est d’abord fixé par l’article 47 de la Constitution du 4 octobre 1958, publié sur Légifrance. Le projet de loi de finances est examiné en premier lieu par l’Assemblée nationale. Si celle-ci ne s’est pas prononcée en première lecture dans les quarante jours suivant le dépôt, le Gouvernement saisit le Sénat, qui dispose alors de quinze jours.
Le Parlement doit globalement se prononcer dans un délai de soixante-dix jours. À défaut, la Constitution prévoit que les dispositions du projet peuvent être mises en vigueur par ordonnance. Ce mécanisme constitue une garantie institutionnelle, mais son existence ne permet pas de prédire automatiquement la date exacte de publication au Journal officiel.
La loi organique du 1er août 2001 relative aux lois de finances — la LOLF, publiée par Légifrance le 2 août 2001 — organise pour sa part le contenu, la présentation et le calendrier du budget de l’État. Elle distingue notamment les ressources, les charges, les autorisations parlementaires et les crédits attribués aux politiques publiques.
Ces textes établissent donc une procédure destinée à faire aboutir le budget avant le début de l’exercice. Ils n’effacent cependant ni les désaccords politiques, ni la navette entre les chambres, ni le temps nécessaire à un éventuel contrôle constitutionnel.
Du dépôt à la publication : les étapes à surveiller
La première date structurante devrait se situer au début d’octobre. Selon le calendrier organique, le projet de loi de finances doit être déposé au plus tard le premier mardi d’octobre de l’année précédant son application, soit le 6 octobre 2026 pour le budget 2027.
La suite peut être résumée ainsi :
- Début octobre : dépôt du projet et ouverture de l’examen à l’Assemblée nationale.
- Octobre et novembre : débats sur les recettes, les dépenses et les missions de l’État.
- Novembre et décembre : examen au Sénat, navette parlementaire et recherche d’un texte définitif.
- Décembre : adoption éventuelle et possible saisine du Conseil constitutionnel.
- Avant la fin du 31 décembre : promulgation, puis publication au Journal officiel.
Une saisine du Conseil constitutionnel intervient après l’adoption et avant la promulgation. Elle peut porter sur certaines dispositions fiscales, des règles de procédure ou des mesures considérées comme étrangères au domaine des lois de finances. Une décision rendue tardivement réduit la marge disponible pour promulguer et publier le texte avant minuit.
Le point décisif ne sera donc ni l’annonce d’un accord, ni un vote dans une seule chambre, ni même l’adoption définitive prise isolément. Seule la publication officielle permettra de constater que le critère temporel est rempli.
Le scénario qui conduirait à une réponse OUI
La trajectoire favorable suppose que le projet soit déposé dans les temps, que les lectures parlementaires aboutissent malgré les éventuels désaccords et que le calendrier conserve une marge suffisante pour le contrôle constitutionnel, la promulgation et la publication.
La réponse sera OUI si le Journal officiel publie, avant l’échéance, un texte identifiable comme la loi de finances initiale pour 2027. Cette qualification compte davantage que le nom donné à une annonce politique ou à un compromis parlementaire intermédiaire.
Le recours à certains outils constitutionnels pourrait accélérer ou encadrer l’examen, selon la situation politique et les choix du Gouvernement. Leur utilisation ne constituerait toutefois pas, à elle seule, la preuve que le budget a été publié. Le dernier jalon resterait l’apparition effective de la loi dans le Journal officiel.
Le scénario qui conduirait à une réponse NON
La réponse sera NON si aucune loi de finances initiale complète n’est publiée au plus tard le 31 décembre 2026 à 23 h 59, même si un accord semble proche ou si la publication intervient dans les premiers jours de janvier 2027.

Plusieurs séquences pourraient conduire à ce résultat : un dépôt retardé, des lectures parlementaires prolongées, l’absence de majorité sur un texte définitif, une censure de dispositions déterminantes ou un calendrier trop serré après une décision du Conseil constitutionnel.
Un dispositif temporaire ne modifiera pas cette résolution. Une loi spéciale autorisant la perception des impôts, l’ouverture de crédits limités ou des mesures de continuité administrative permettraient à l’État de fonctionner, mais ne répondraient pas au critère d’une loi de finances initiale complète.
Cette distinction évite de confondre deux questions : la continuité juridique de l’État et l’adoption du budget annuel dans sa forme normale. La première peut être assurée provisoirement sans que la seconde soit achevée.
Un retard ne provoquerait pas une fermeture automatique de l’État
Le système français ne doit pas être assimilé mécaniquement à une fermeture générale des administrations. La Constitution et la LOLF prévoient des solutions pour maintenir la perception des recettes et financer les services déjà autorisés lorsque la loi de finances n’est pas prête au début de l’exercice.
Pour les contribuables
La perception des impôts existants peut être temporairement autorisée par une loi spéciale. Les prélèvements ne s’interrompraient donc pas automatiquement au 1er janvier. En revanche, certaines mesures nouvelles prévues pour 2027 pourraient attendre l’entrée en vigueur du budget complet, créant une période d’incertitude sur leur date d’application.
Les contribuables devraient alors distinguer les règles fiscales déjà applicables des nouveautés annoncées mais pas encore publiées. Un vote parlementaire ou un communiqué ne remplace pas la version promulguée de la loi.
Pour les administrations et les services publics
Les dépenses correspondant aux services votés peuvent être ouvertes dans un cadre provisoire. Les fonctions essentielles continueraient, mais les administrations pourraient disposer de moins de visibilité pour lancer de nouveaux programmes, engager certains investissements ou répartir des crédits supplémentaires.
Le risque concret serait donc moins une interruption immédiate qu’une gestion temporairement plus contrainte. Les projets nouveaux, les recrutements liés à des crédits additionnels et certaines dépenses discrétionnaires pourraient être différés ou gérés avec prudence.
Pour les collectivités territoriales
Les communes, départements et régions dépendent en partie de dotations, de transferts et de paramètres fiscaux fixés ou ajustés par la loi de finances. Une publication tardive pourrait compliquer leurs prévisions, notamment lorsqu’elles préparent leurs propres budgets ou attendent le montant définitif de certaines ressources.
Cela ne signifierait pas que leurs recettes disparaissent du jour au lendemain. L’effet principal serait une visibilité réduite sur les montants nouveaux, les compensations fiscales et les règles applicables en 2027.
Les faits établis et les inconnues à ne pas confondre
Deux éléments sont certains : le droit français fixe un calendrier budgétaire précis et des mécanismes transitoires existent si la loi de finances n’est pas prête à temps. La règle de résolution est également objective, car elle repose sur une publication datée et accessible au public.
Ce qui reste incertain relève de la séquence politique et parlementaire de l’automne 2026 : durée des débats, capacité des chambres à converger, éventuels recours constitutionnels et date réelle de publication. Les textes juridiques décrivent les voies possibles, mais ils ne prouvent pas encore laquelle sera suivie.
Le prochain contrôle utile sera le dépôt officiel du projet de loi de finances pour 2027, attendu au plus tard début octobre. Viendront ensuite les votes des deux chambres, l’éventuelle décision du Conseil constitutionnel et, en dernier ressort, l’édition du Journal officiel publiée avant ou après l’échéance.
Source: Légifrance
Contexte et actions A propos de cet article
Source et verification Critère de résolution
La réponse dépendra exclusivement de la publication d’une loi de finances initiale complète pour 2027 au Journal officiel avant l’échéance.
- Vérifier le dépôt officiel du projet de loi de finances pour 2027.
- Suivre les votes de l’Assemblée nationale et du Sénat.
- Contrôler une éventuelle décision du Conseil constitutionnel.
- Rechercher la loi définitive dans le Journal officiel avant minuit.
- Source
- Constitution du 4 octobre 1958 sur Légifrance
- Portée
- France
- Mis à jour
- 2026-08-17 13:13
Source et verification
Signaler un problème de confiance
Envoyer un signal à la modération.

Commentaires