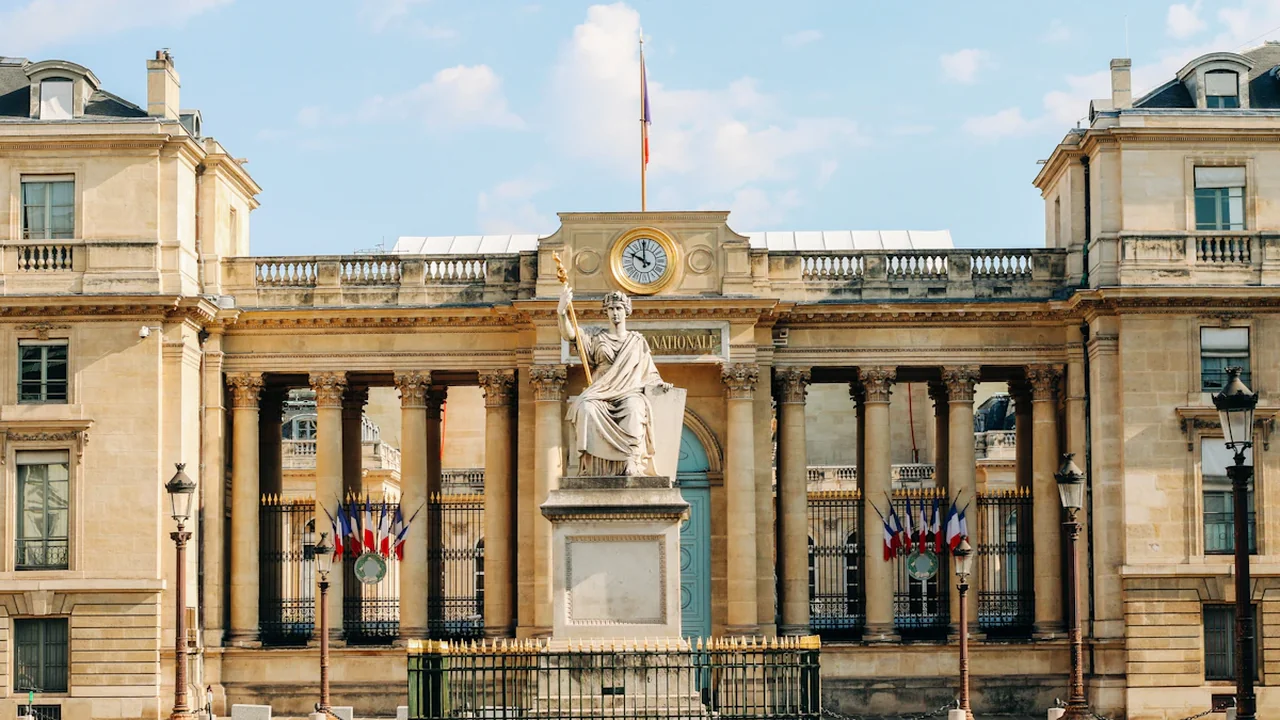
Le projet de loi de finances pour 2027 déterminera une partie des règles applicables aux impôts, aux dépenses de l’État et à certaines aides l’an prochain. Sa publication avant le 31 décembre 2026 compte donc directement pour les ménages, les entreprises et les administrations. L’article 47 de la Constitution française prévoit un délai de 70 jours pour que le Parlement se prononce sur le texte budgétaire, avec une procédure particulière si ce calendrier n’est pas tenu.
Les points à suivre
- La question porte sur une adoption définitive et une publication avant le 31 décembre 2026.
- Le Gouvernement, l’Assemblée nationale, le Sénat et le Conseil constitutionnel peuvent tous influencer le calendrier.
- Un désaccord prolongé entre les chambres peut retarder le vote sans empêcher nécessairement la continuité de l’État.
- Le texte publié au Journal officiel sera le fait décisif pour trancher l’issue.
La question suivie jusqu’à la fin de 2026
La prévision est simple : une loi de finances pour 2027 sera-t-elle définitivement adoptée puis publiée avant le dernier jour de 2026 ? La date limite est fixée au 31 décembre 2026, car c’est à partir du 1er janvier que l’État doit disposer d’un cadre budgétaire pour exécuter ses recettes et ses dépenses dans les conditions prévues par la loi.
OUI sera retenu si la loi de finances pour 2027 a achevé son parcours parlementaire, a éventuellement passé l’étape du contrôle constitutionnel et a été publiée avant cette date. NON sera retenu si l’une de ces conditions manque au 31 décembre, y compris si les débats parlementaires sont encore en cours ou si le texte n’est pas publié.
La référence finale sera la publication officielle de la loi, notamment au Journal officiel, complétée si nécessaire par les décisions et textes publics des institutions concernées.
Le délai de 70 jours encadre le débat budgétaire
La loi de finances ne se limite pas à une déclaration d’intention politique. Le ministère de l’Économie rappelle qu’elle prévoit et autorise les ressources et les charges de l’État pour une année. Elle peut donc fixer ou modifier des dispositifs fiscaux, les crédits attribués aux politiques publiques et les règles de financement de nombreuses mesures nationales.
L’article 47 de la Constitution française organise l’examen du projet de loi de finances. Il prévoit que le Parlement se prononce dans un délai de 70 jours. Ce cadre vise à éviter qu’un budget annuel reste sans issue trop longtemps, tout en laissant place aux lectures parlementaires, aux amendements et aux désaccords entre les deux chambres.
Le calendrier réel dépendra du dépôt public du projet de loi de finances 2027 et de l’ordre du jour parlementaire de l’automne. Le dépôt déclenche une période de discussions particulièrement dense : examen en commission, débat en séance publique, votes sur les recettes puis sur les dépenses, et échanges avec le Sénat.
De l’Assemblée nationale au Sénat : les étapes décisives
Le Gouvernement français dépose le projet de loi de finances, généralement à l’automne. L’Assemblée nationale ouvre alors l’examen du texte. Les députés discutent de l’équilibre général du budget, des mesures fiscales et des crédits affectés aux missions de l’État.
Après une première lecture, le Sénat examine à son tour le projet. Les sénateurs peuvent adopter le texte, le modifier ou rejeter certaines orientations. Si les deux chambres n’adoptent pas une version identique, une nouvelle phase de navette commence.
Le rôle de la commission mixte paritaire
En cas de désaccord persistant, une commission mixte paritaire peut être réunie. Elle rassemble députés et sénateurs afin de chercher un compromis sur les dispositions qui restent en débat. Un accord peut accélérer la fin du processus, mais son absence oblige les institutions à poursuivre les lectures prévues par la procédure parlementaire.
L’Assemblée nationale conserve un rôle déterminant dans l’issue du texte lorsque les désaccords se prolongent. Toutefois, l’avancement dépend aussi de la stabilité des majorités, du nombre d’amendements et des choix procéduraux retenus par le Gouvernement et les assemblées.
Le contrôle du Conseil constitutionnel
Une fois le texte adopté, le Conseil constitutionnel peut être saisi. Il vérifie alors la conformité de certaines dispositions à la Constitution. Une telle saisine ne signifie pas automatiquement un retard jusqu’à la nouvelle année, mais elle ajoute une étape au calendrier déjà contraint de décembre.

Le Conseil peut valider la loi, censurer certaines mesures ou formuler des réserves d’interprétation. La publication intervient ensuite dans le cadre institutionnel prévu. C’est pourquoi le vote parlementaire seul ne suffit pas à résoudre la question suivie : la publication avant le 31 décembre reste indispensable.
Ce qu’un retard pourrait changer pour les ménages
Une adoption tardive ne suspend pas mécaniquement tous les services publics ni tous les versements. La Constitution prévoit une procédure spécifique lorsque le Parlement ne s’est pas prononcé dans les délais sur le projet de loi de finances. L’objectif est d’éviter un blocage complet du fonctionnement de l’État.
Pour les particuliers, l’enjeu principal concerne plutôt la lisibilité des règles qui doivent s’appliquer en 2027. Une mesure fiscale annoncée dans le projet peut être modifiée, supprimée ou reportée jusqu’à la version finale. Il en va de même pour certaines modalités de dépenses publiques et de dispositifs d’aide qui dépendent d’arbitrages budgétaires.
Les foyers ne doivent donc pas considérer une annonce faite pendant les débats comme une règle définitivement applicable. Seul le texte adopté et publié permet de connaître avec certitude les dispositions qui entreront en vigueur, leurs dates d’application et les éventuelles conditions à remplir.
Les entreprises et les collectivités locales suivent également ce calendrier de près. Elles préparent leurs budgets, leurs investissements et leurs décisions de recrutement à partir d’hypothèses qui peuvent évoluer durant les débats parlementaires.
Pourquoi l’issue reste incertaine à l’automne
Le délai constitutionnel de 70 jours donne une structure au processus, mais il ne garantit pas que chaque étape se déroule sans tension. Un texte budgétaire rassemble souvent des sujets très différents : impôt sur le revenu, fiscalité des entreprises, dépenses sociales, transition écologique, sécurité, éducation ou investissements publics.
Plus les modifications sont nombreuses entre l’Assemblée nationale et le Sénat, plus la recherche d’un accord peut prendre du temps. La composition politique des chambres, les priorités du Gouvernement et la capacité à réunir une majorité sur les principales mesures pèseront aussi sur le calendrier final.
L’incertitude ne porte donc pas seulement sur la date d’un vote. Elle concerne aussi le contenu définitif de la loi et les mesures qui survivront aux lectures successives. Le dépôt effectif du PLF 2027, les calendriers publiés par les deux assemblées et les résultats des scrutins fourniront les signaux les plus utiles au fil de l’automne.
Le résultat qui tranchera avant le 31 décembre
La voie vers OUI suppose une adoption définitive dans le calendrier parlementaire, l’achèvement des éventuelles étapes constitutionnelles et une publication de la loi de finances pour 2027 avant minuit le 31 décembre 2026.
La voie vers NON s’applique si le Parlement n’a pas conduit le texte jusqu’à son adoption définitive et sa publication à cette date. Une procédure permettant à l’État de poursuivre son fonctionnement ne remplacerait pas, pour cette question précise, la publication d’une loi de finances 2027 avant la fin de l’année.
Le prochain repère concret sera le dépôt officiel du projet de loi de finances 2027, puis les dates de première lecture à l’Assemblée nationale et au Sénat. Elles indiqueront si le parcours dispose encore d’une marge suffisante avant l’échéance de fin décembre.
Source: Légifrance
Contexte et actions A propos de cet article
Source et verification Suivi de l’échéance budgétaire
Le résultat dépendra de l’adoption définitive et de la publication officielle d’une loi de finances pour 2027 avant le 31 décembre 2026.
- Consulter le dépôt public du projet de loi de finances 2027.
- Suivre les votes de l’Assemblée nationale et du Sénat.
- Vérifier une éventuelle décision du Conseil constitutionnel.
- Contrôler la publication de la loi au Journal officiel avant le 31 décembre 2026.
- Source
- Légifrance — article 47 de la Constitution
- Portée
- France
- Mis à jour
- 2026-09-13 14:04
Source et verification
Signaler un problème de confiance
Envoyer un signal à la modération.


Commentaires